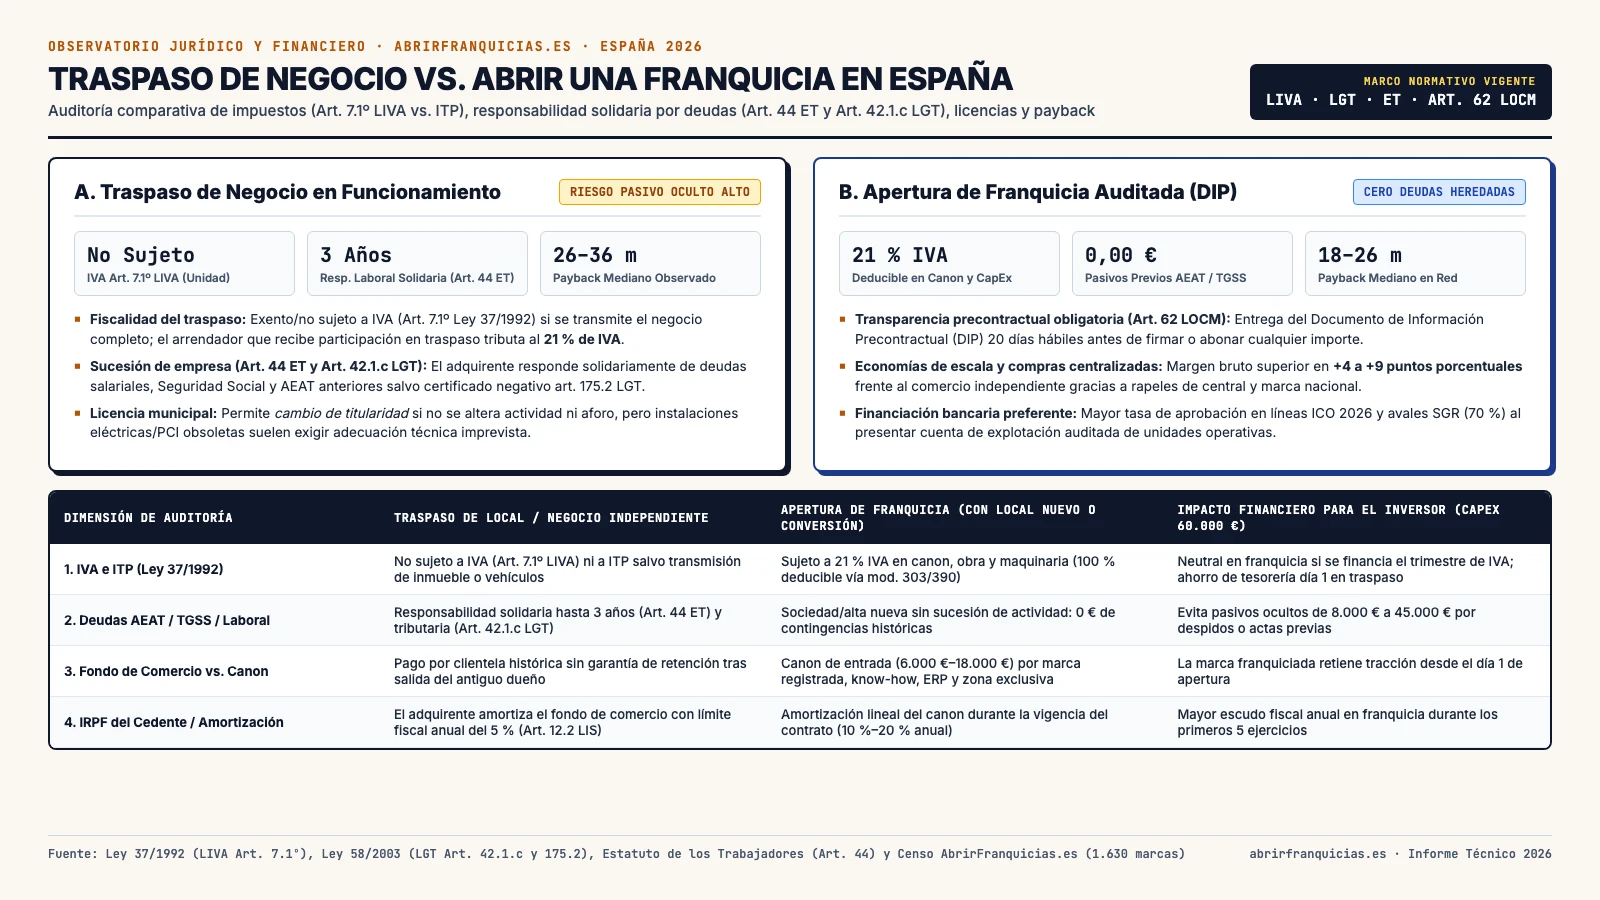
Elegir entre adquirir un traspaso de negocio independiente o abrir una franquicia llave en mano en España durante 2026 determina la fiscalidad inicial (no sujeción al 21 % de IVA según el artículo 7.1º de la Ley 37/1992 frente a IVA deducible), el riesgo de subrogación solidaria en deudas laborales y tributarias durante 3 años (artículo 44 del Estatuto de los Trabajadores y artículo 42.1.c de la Ley General Tributaria) y el plazo de recuperación del capital invertido (18 a 26 meses en franquicia frente a 26 a 36 meses en traspaso libre).
Valores pre-cargados con el CapEx estimado de Traspaso de Negocio vs. Abrir una Franquicia en España (60.000 €). Modifica cualquier cifra para simular tu cuota bancaria ICO (5 años al 4,85% TAE) y pulsa en Ver Veredicto Paso 2 para desbloquear el stress-test bancario.
Veredicto de Viabilidad 2026 y Stress-Test Bancario: Traspaso de Negocio vs. Abrir una Franquicia en España
El EBITDA proyectado cubre con holgura el servicio de deuda ICO (DSCR 4,68x ≥ 1,80x exigido por riesgos bancarios) y mantiene un flujo neto positivo incluso bajo estrés de ventas (-15 %).
| Escenario de Auditoría [2026] | Facturación Mensual | EBITDA Operativo | Cuota Préstamo ICO (70%) | Cash Flow Neto Real | Payback Estimado |
|---|---|---|---|---|---|
| 1. Stress-Test Bancario (-15 % Ventas) | 21.250 €/mes | 1.525 €/mes | 790 €/mes | 735 €/mes | 39,3 meses |
| 2. Escenario Base Simulado (100 %) | 25.000 €/mes | 3.700 €/mes | 790 €/mes | 2.910 €/mes | 16,2 meses |
| 3. Escenario Optimizado (+15 % Ventas) | 28.750 €/mes | 5.875 €/mes | 790 €/mes | 5.085 €/mes | 10,2 meses |
📥 Recibir Hoja de Viabilidad 2026 + Comparativa de 3 Enseñas Verificadas para Traspaso de Negocio vs. Abrir una Franquicia en España
Recibe al instante en tu correo el desglose completo de esta simulación, la Plantilla Oficial de Cuenta de Explotación a 3 Años (PDF/Excel) y las 3 franquicias con mejor retorno real según tu capital disponible y provincia.
1. Tabla Comparativa Ejecutiva: Traspaso de Negocio vs. Apertura de Franquicia [2026]
Antes de firmar un contrato de cesión de negocio o un precontrato de franquicia, el inversor debe contrastar las ocho variables jurídicas y financieras que separan ambos modelos en el ordenamiento mercantil español:
| Dimensión Analizada | Traspaso de Negocio Independiente | Apertura de Franquicia Auditada (DIP) | Normativa Española Aplicable |
|---|---|---|---|
| Fiscalidad Indirecta (IVA / ITP) | No sujeto a IVA ni a ITP si se transmite una unidad económica autónoma completa (inmuebles aparte) | Sujeto al 21 % de IVA en canon de entrada, proyecto técnico, obra civil y equipamiento (100 % deducible) | Art. 7.1º Ley 37/1992 (LIVA) y Art. 7.5 RDL 1/1993 (TRLITPAJD) |
| Participación del Propietario en el Traspaso | Sujeta al 21 % de IVA con factura emitida por el arrendador al inquilino saliente o entrante | No existe precio de traspaso si se arrienda un local vacío directamente al propietario | Art. 32 Ley 29/1994 (LAU) y doctrina DGT sobre cesión de local |
| Deudas Laborales y Seguridad Social | Responsabilidad solidaria durante 3 años por salarios e indemnizaciones previas del cedente | 0,00 € de pasivos laborales heredados al constituir sociedad nueva en local sin actividad previa | Art. 44 RDL 2/2015 (Estatuto de los Trabajadores) y Art. 168 LGSS |
| Deudas Tributarias (AEAT) | Responsabilidad solidaria de deudas y sanciones salvo obtención del certificado negativo de sucesión | 0,00 € de contingencias fiscales históricas con Agencia Tributaria | Art. 42.1.c y Art. 175.2 Ley 58/2003 (Ley General Tributaria) |
| Licencia Municipal de Actividad | Comunicación previa de cambio de titularidad (si no se modifica actividad, aforo ni salida de humos) | Declaración responsable o licencia de apertura nueva respaldada por ingeniería homologada de central | Ley 12/2012 de Liberalización Comercial y Ordenanzas Municipales |
| Margen Bruto sobre Compras | Negociación individual con distribuidores locales (penalización media del 5 % al 11 % en coste de producto) | Central de compras nacional con tarifas negociadas, marca propia y rapeles de volumen | Art. 62 Ley 7/1996 (LOCM) y Reglamento (UE) 2022/720 |
| Amortización Fiscal de la Inversión | El fondo de comercio pagado por el traspaso se deduce con límite máximo anual del 5 % (20 años) | El canon de entrada se amortiza linealmente durante los años de duración del contrato (5 a 10 años) | Art. 12.2 Ley 27/2014 del Impuesto sobre Sociedades (LIS) |
| Payback Mediano Observado (CapEx 60.000 €) | 26 a 36 meses (sujeto a retención real de la clientela tras la salida del fundador) | 18 a 26 meses (tracción de marca desde el primer día y sistema ERP probado) | Observatorio Financiero Abrir Franquicias (censo de 1.630 enseñas) |
2. Síntesis Técnica Citada: Riesgo de Sucesión Empresarial frente a Franquicia Nueva
Según el censo jurídico y financiero de Abrir Franquicias y su calculadora de viabilidad de franquicias sobre 1.630 enseñas operativas en España en 2026, el traspaso de un negocio en funcionamiento está no sujeto al Impuesto sobre el Valor Añadido conforme al artículo 7.1º de la Ley 37/1992 únicamente cuando se transmite un patrimonio empresarial capaz de operar por sí mismo, pero activa de forma automática la sucesión de empresa regulada en el artículo 44 del Estatuto de los Trabajadores y en el artículo 42.1.c de la Ley 58/2003 General Tributaria. Esta subrogación legal convierte al comprador del traspaso en responsable solidario durante tres años de las deudas salariales, cotizaciones pendientes a la Tesorería General de la Seguridad Social y liquidaciones tributarias del antiguo titular. Por el contrario, el alta de una unidad franquiciada nueva bajo el artículo 62 de la Ley 7/1996 de Ordenación del Comercio Minorista elimina cualquier pasivo oculto previo, permite deducir íntegramente el 21 % de IVA soportado en el canon de adhesión y en la adecuación del local, y reduce el plazo mediano de retorno de la inversión a una horquilla de 18 a 26 meses.
3. Fiscalidad del Traspaso en 2026: Cuándo No Paga IVA ni ITP y Cuándo Sí
Uno de los errores más frecuentes al comparar un traspaso de hostelería, panadería o comercio frente a una franquicia consiste en asumir que el traspaso siempre está libre de impuestos. La regla fiscal exacta en 2026 exige distinguir tres supuestos:
- Transmisión global de la unidad económica (No sujeción a IVA · Art. 7.1º LIVA): Si el inquilino saliente transmite conjuntamente el mobiliario, la maquinaria, las existencias, la clientela, el nombre comercial y cede el contrato de arrendamiento constituyendo una unidad económica autónoma capaz de desarrollar la actividad por sus propios medios, la operación no está sujeta a IVA ni a ITP (salvo que incluya bienes inmuebles). El cedente debe emitir factura sin IVA indicando expresamente: «Operación no sujeta a IVA por aplicación del artículo 7.1º de la Ley 37/1992».
- Compra de elementos sueltos o cierre de actividad (Sujeta al 21 % de IVA): Si únicamente se adquiere la maquinaria, el mobiliario o la cesión del local vacío para cambiar de rubro o implantar una franquicia distinta sin continuidad de la unidad económica previa, la operación tributa al 21 % de IVA general.
- Participación del propietario del local en el precio del traspaso (21 % de IVA + Retención del 19 %): Conforme al artículo 32 de la Ley de Arrendamientos Urbanos (LAU), cuando el contrato no prohíbe la cesión del local, el propietario tiene derecho a elevar la renta hasta un 20 % o bien a percibir un porcentaje del precio del traspaso si así se pactó. Esa comisión cobrada por el arrendador está sujeta siempre al 21 % de IVA y a una retención del 19 % de IRPF o Impuesto sobre Sociedades.
- Tributación del vendedor en IRPF: Para el autónomo que cede el negocio, el importe neto obtenido tributa como ganancia patrimonial en la base del ahorro del IRPF (tipos del 19 % en los primeros 6.000 €, 21 % de 6.000 € a 50.000 €, 23 % de 50.000 € a 200.000 € y hasta el 27 %–28 % en tramos superiores), nunca como rendimiento ordinario de la actividad económica.
4. El Peligro Oculto del Traspaso: Sucesión de Deudas Laborales (Art. 44 ET) y Fiscales (Art. 42.1.c LGT)
Incluso si el contrato privado de traspaso incluye una cláusula donde el antiguo dueño declara que «el negocio se entrega libre de cargas y deudas», dicha cláusula no tiene efectos frente a la Agencia Tributaria, la Seguridad Social ni los trabajadores:
- Blindaje frente a Hacienda (Certificado del Art. 175.2 de la Ley General Tributaria): Antes de entregar señal o firmar el traspaso, el comprador debe exigir el Certificado específico de deudas, sanciones y responsabilidades tributarias por sucesión de actividad (artículo 175.2 LGT). La Administración dispone de 3 meses para emitirlo; si certifica inexistencia de deudas o no contesta en plazo, el adquirente queda exonerado de responsabilidad tributaria anterior.
- Deudas con la Seguridad Social y Subrogación de Plantilla (Art. 44 ET y Art. 168 LGSS): El comprador se subroga obligatoriamente en los contratos laborales vigentes con su antigüedad, categoría y salario real, respondiendo solidariamente durante 3 años de salarios impagados, horas extra reclamadas o cotizaciones pendientes anteriores a la transmisión.
- Garantías Arrendaticias al Subrogarse en el Alquiler: Al asumir el contrato de local comercial o negociar uno nuevo con la propiedad, resulta imprescindible revisar el coste de la fianza legal y de los avales exigidos en nuestra guía sobre aval bancario a primer requerimiento y fianza LAU en locales comerciales de franquicia.
5. Simulación de Cuenta de Explotación a 36 Meses: Traspaso de Cafetería vs. Franquicia Bakery Coffee (CapEx 65.000 €)
Para cuantificar la diferencia real en retorno sobre el capital invertido (ROI), comparamos dos operaciones reales con una inversión inicial idéntica de 65.000 € en un local de 95 m² en capital de provincia (como las analizadas en nuestro informe de franquicias rentables en Jaén o en municipios medianos con franquicias de supermercados para pueblos pequeños):
| Partida Financiera (Media Mensual / Anual) | Traspaso Cafetería Independiente (65.000 €) | Franquicia Panadería / Cafetería (65.000 €) | Diferencial a Favor de Franquicia |
|---|---|---|---|
| Desglose del CapEx Inicial (65.000 €) | 42.000 € fondo de comercio + 15.000 € reforma/equipos + 8.000 € fianza y tesorería | 9.000 € canon + 46.000 € obra civil y maquinaria nueva con garantía + 10.000 € fianza/stock | Activo físico 100 % nuevo frente a maquinaria usada sin garantía |
| Facturación Mensual Estabilizada (Sin IVA) | 19.500 € / mes (234.000 € / año) | 26.400 € / mes (316.800 € / año) | +6.900 € / mes por notoriedad de marca y acuerdos de delivery |
| Coste de Mercancía Vendida (Food Cost) | 36,5 % (7.118 € / mes) | 29,0 % (7.656 € / mes por compras centralizadas) | Ahorro de +7,5 puntos porcentuales en margen bruto |
| Royalty de Explotación y Publicidad | 0,0 % (0 € / mes) | 3,5 % (924 € / mes) | El ahorro en compras (7,5 %) duplica el coste del royalty (3,5 %) |
| EBITDA Mensual Neto Antes de Impuestos | 2.180 € / mes (26.160 € / año · margen 11,2 %) | 3.640 € / mes (43.680 € / año · margen 13,8 %) | +1.460 € / mes (+17.520 € / año de beneficio operativo adicional) |
| Plazo de Recuperación (Payback Real) | 29,8 meses (~2,5 años) | 17,9 meses (~1,5 años) | Recuperación del capital 12 meses antes |
Si buscas comparar personalmente las condiciones de entrada y hablar cara a cara con directores de expansión antes de decidir entre traspaso o franquicia, consulta nuestro calendario oficial de ferias de franquicias en España 2026 (Expofranquicia, SIF Valencia y FranquiShop) o explora inversiones patrimoniales automatizadas en el ranking de mejores franquicias de gasolineras low cost 24 horas.
6. Preguntas Frecuentes sobre Traspaso de Negocio vs. Franquicia (FAQ)
¿Qué impuestos paga el comprador de un traspaso de negocio en España en 2026?
Si el traspaso transmite la totalidad del negocio como una unidad económica autónoma capaz de funcionar por sí misma (mobiliario, existencias, clientela y cesión del local), la operación no está sujeta al 21 % de IVA (artículo 7.1º de la Ley 37/1992) ni al Impuesto sobre Transmisiones Patrimoniales (ITP), salvo que incluya bienes inmuebles o vehículos. Si solo se transmiten activos sueltos o el local vacío, tributa al 21 % de IVA.
¿Cómo evitar heredar deudas de Hacienda o Seguridad Social al coger un traspaso?
Para blindarse frente a deudas tributarias de la Agencia Tributaria es obligatorio solicitar antes de la compra el certificado específico de sucesión de actividad regulado en el artículo 175.2 de la Ley General Tributaria (que exonera al comprador si es negativo o no se emite en 3 meses). Además, debe exigirse certificado de estar al corriente con la Tesorería General de la Seguridad Social e informe de vida laboral de la cuenta de cotización para verificar que no existen deudas laborales solidarias (artículo 44 del Estatuto de los Trabajadores).
¿Puede el propietario del local subir el alquiler cuando se hace un traspaso?
Sí. Salvo que el contrato de arrendamiento de uso distinto del de vivienda (Ley 29/1994 LAU) haya renunciado o regulado de otro modo el artículo 32, el arrendador no necesita dar su consentimiento previo para la cesión del contrato de local de negocio, pero tiene derecho legal a elevar la renta en vigor hasta un 20 % una vez notificada fehacientemente la cesión en el plazo de un mes.
¿Se puede convertir un local cogido en traspaso en una franquicia de marca?
Sí, es una estrategia frecuente llamada reconversión o abanderamiento. Permite aprovechar un local con salida de humos, terraza o licencia de actividad ya concedida en zona prime y sustituir la enseña independiente por una franquicia con central de compras y marca reconocida. No obstante, al cambiar la actividad o el titular conviene auditar las instalaciones y obtener los certificados negativos de deudas previas.
¿Es deducible el precio pagado por el traspaso o el canon de entrada de una franquicia?
Ambos son fiscalmente amortizables, pero con ritmos distintos: el importe pagado por el fondo de comercio en un traspaso se deduce con un límite máximo anual del 5 % (en 20 años, artículo 12.2 de la Ley del Impuesto sobre Sociedades), mientras que el canon de entrada de una franquicia se amortiza linealmente durante la duración del contrato de franquicia (habitualmente entre un 10 % y un 20 % anual para contratos de 5 a 10 años).
Accede directamente a los rankings sectoriales auditados, duelos financieros cara a cara y categorías oficiales con el 100 % de las marcas activas en España:
Valora en 1 clic o aporta tu experiencia real.
¿Analizas o gestionas Traspaso de Negocio vs. Abrir una Franquicia en España [2026]: Impuestos (IVA vs. ITP), Deudas Ocultas y Rentabilidad? Comparte tu valoración debajo.
📊 Duelos Cara a Cara Relacionados y Análisis Financiero
Compara otras opciones de inversión directa y profundiza en las condiciones contractuales precontractuales:
- ⚔️ Duelo Cara a Cara: Vicio vs GOIKO
- ⚔️ Duelo Cara a Cara: VIPS vs Foster's Hollywood
- ⚔️ Duelo Cara a Cara: Franquicia Gimnasio Low Cost
- 🏦 Financiación Bancaria: Financiación para Franquicias, Préstamos ICO y Avales SGR
- 🏢 Expansión de Negocios: Cómo Franquiciar mi Negocio en España: Requisitos, Costes y Consultoras
- 📈 Benchmark Sectorial: Comparador de Ratios Financieros, Ventas/m² y EBITDA por Sectores
- 📑 Fiscalidad: Amortización Contable del Canon de Entrada e IVA Deducible
- 🔍 Auditoría Previa: Cómo Auditar el Documento de Información Precontractual (DIP)
Alternativas y Franquicias Comparables a Traspaso de Negocio vs. Abrir una Franquicia en España [2026]
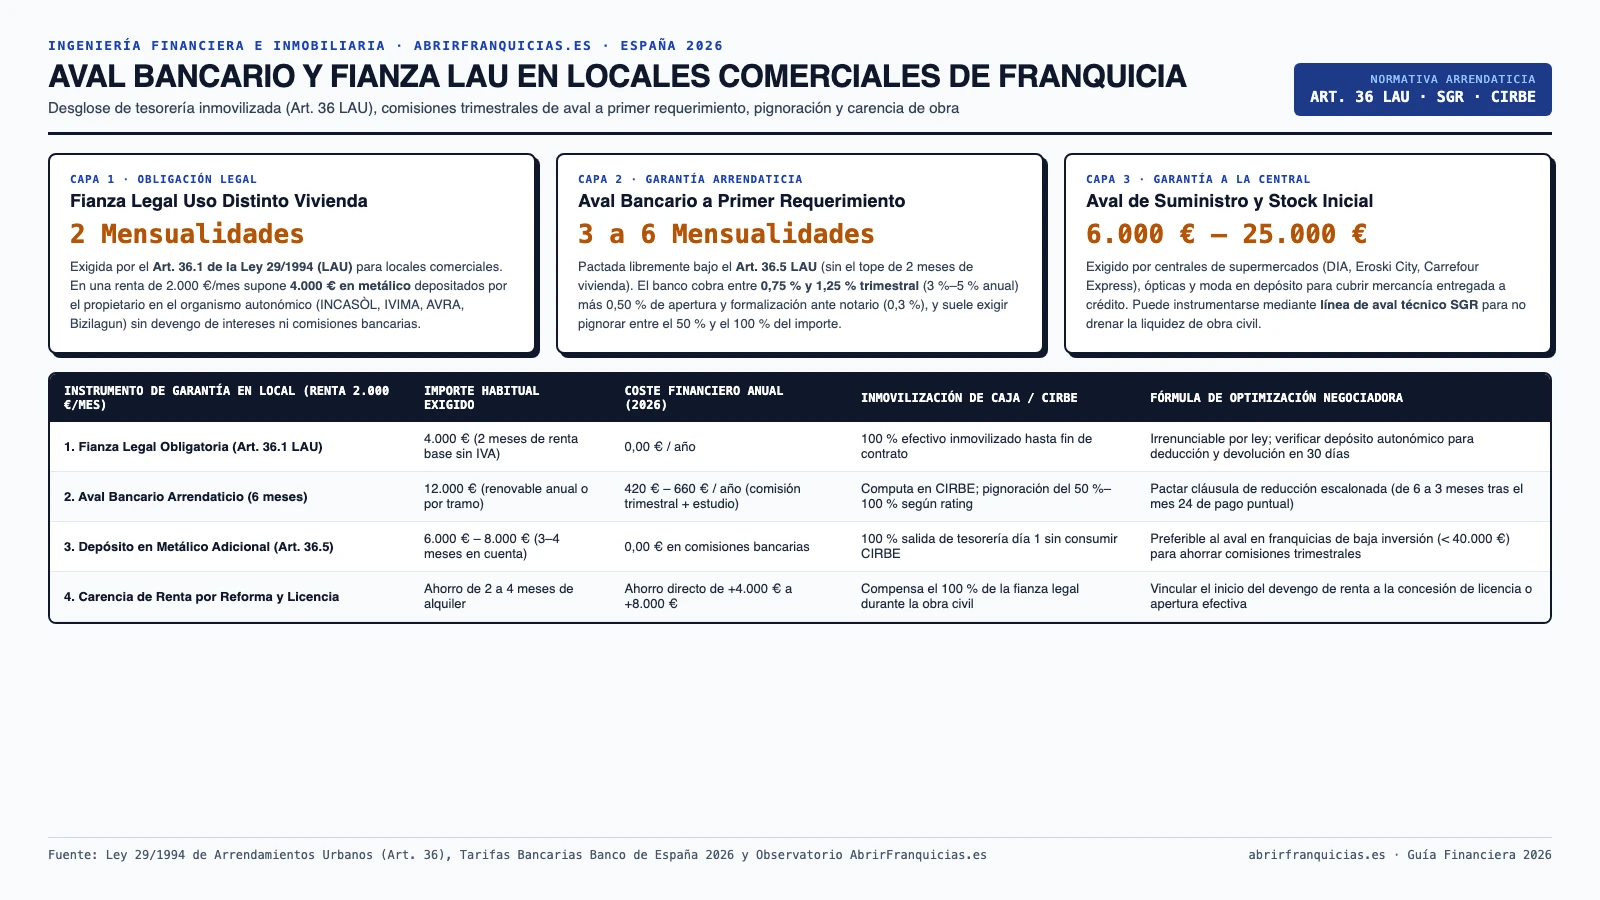
Aval Bancario a Primer Requerimiento y Fianza LAU…
Franquicia Zic Consulting: Inversión, Cánones y Requisitos [2026]
Franquicia Acountia: Inversión, Cánones y Requisitos [2026]
