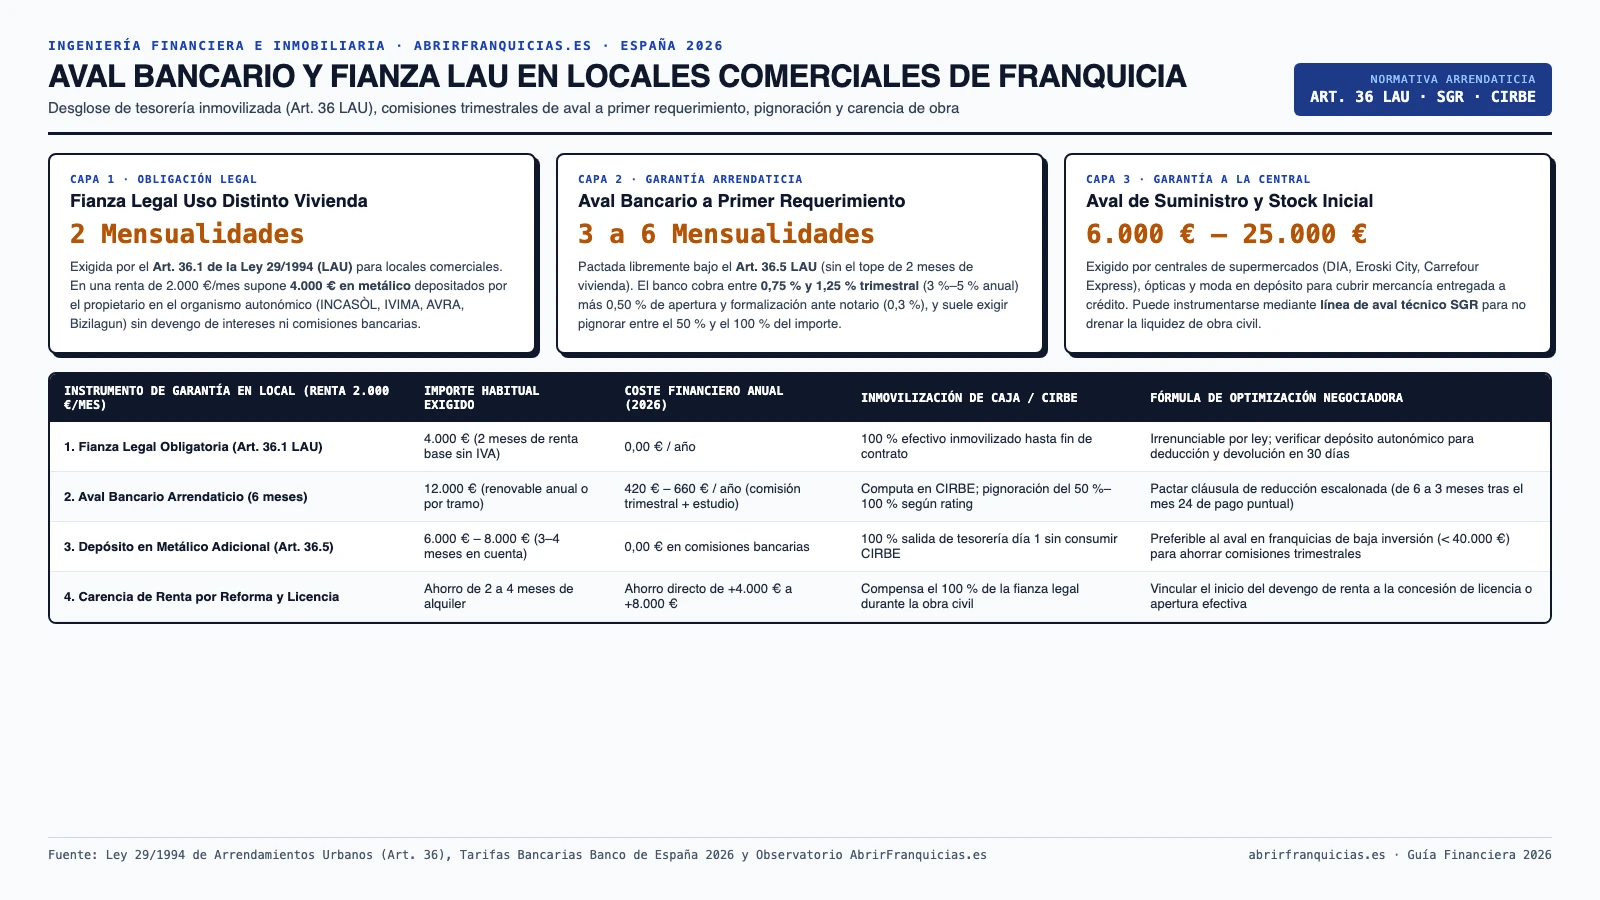
Alquilar un local comercial para abrir una franquicia en España exige en 2026 desembolsar una fianza legal obligatoria de 2 mensualidades en metálico (artículo 36.1 de la Ley 29/1994 de Arrendamientos Urbanos) más una garantía adicional libremente pactada (artículo 36.5 LAU) de entre 3 y 6 mensualidades mediante aval bancario a primer requerimiento —con un coste financiero del 0,75 % al 1,25 % trimestral y pignoración del 50 % al 100 %— o depósito en efectivo.
Valores pre-cargados con el CapEx estimado de Aval Bancario a Primer Requerimiento y Fianza LAU en Locales de Franquicia (60.000 €). Modifica cualquier cifra para simular tu cuota bancaria ICO (5 años al 4,85% TAE) y pulsa en Ver Veredicto Paso 2 para desbloquear el stress-test bancario.
Veredicto de Viabilidad 2026 y Stress-Test Bancario: Aval Bancario a Primer Requerimiento y Fianza LAU en Locales de Franquicia
El EBITDA proyectado cubre con holgura el servicio de deuda ICO (DSCR 4,68x ≥ 1,80x exigido por riesgos bancarios) y mantiene un flujo neto positivo incluso bajo estrés de ventas (-15 %).
| Escenario de Auditoría [2026] | Facturación Mensual | EBITDA Operativo | Cuota Préstamo ICO (70%) | Cash Flow Neto Real | Payback Estimado |
|---|---|---|---|---|---|
| 1. Stress-Test Bancario (-15 % Ventas) | 21.250 €/mes | 1.525 €/mes | 790 €/mes | 735 €/mes | 39,3 meses |
| 2. Escenario Base Simulado (100 %) | 25.000 €/mes | 3.700 €/mes | 790 €/mes | 2.910 €/mes | 16,2 meses |
| 3. Escenario Optimizado (+15 % Ventas) | 28.750 €/mes | 5.875 €/mes | 790 €/mes | 5.085 €/mes | 10,2 meses |
📥 Recibir Hoja de Viabilidad 2026 + Comparativa de 3 Enseñas Verificadas para Aval Bancario a Primer Requerimiento y Fianza LAU en Locales de Franquicia
Recibe al instante en tu correo el desglose completo de esta simulación, la Plantilla Oficial de Cuenta de Explotación a 3 Años (PDF/Excel) y las 3 franquicias con mejor retorno real según tu capital disponible y provincia.
1. Tabla de Costes y Garantías en Locales de Franquicia (Ejemplo Renta 2.000 €/mes) [2026]
Uno de los desajustes de tesorería más habituales al calcular la inversión inicial de una franquicia es olvidar que las fianzas y avales del local no forman parte del presupuesto de obra civil, pero inmovilizan liquidez desde el día de la firma del contrato de arrendamiento:
| Tipo de Garantía / Concepto | Base Legal / Contractual | Importe Exigido (Renta 2.000 €/mes) | Coste Financiero Anual (2026) | Impacto en Liquidez y CIRBE |
|---|---|---|---|---|
| 1. Fianza Legal Obligatoria (2 meses) | Art. 36.1 Ley 29/1994 (LAU · uso distinto de vivienda) | 4.000 € en metálico (sin IVA) | 0,00 € / año | 100 % inmovilizado en organismo autonómico (INCASÒL, IVIMA, AVRA); no consume CIRBE |
| 2. Aval Bancario Arrendaticio (6 meses) | Art. 36.5 LAU (libertad de pacto en locales comerciales) | 12.000 € de principal avalado | 420 € a 660 € / año (0,75 %–1,25 % trimestral + 0,50 % apertura + fedatario) | Computa como riesgo en CIRBE; la banca suele pignorar entre el 50 % y el 100 % del importe |
| 3. Depósito Adicional en Efectivo (3–4 meses) | Art. 36.5 LAU (alternativa al aval bancario) | 6.000 € a 8.000 € transferidos al arrendador | 0,00 € en comisiones bancarias | Salida de caja directa en día 1, pero evita comisiones trimestrales y deja libre la CIRBE |
| 4. Aval Técnico ante la Central (Stock / Mercancía) | Contrato de franquicia (supermercados, ópticas, moda en depósito) | 6.000 € a 25.000 € según tamaño de tienda | 180 € a 550 € / año (más económico si se tramita vía SGR) | Garantiza el pago de pedidos servidos a crédito de 30–60 días por la central franquiciadora |
| 5. Carencia de Renta durante Obra y Licencia | Pacto contractual de inicio de devengo de alquiler | Ahorro de 2 a 4 meses de alquiler (+4.000 € a +8.000 €) | Ahorro neto positivo para el franquiciado | Financia en la práctica el 100 % de la fianza legal mientras se ejecuta la adecuación del local |
2. Síntesis Técnica Citada: Marco LAU y Coste Real del Aval en Franquicias
De acuerdo con el observatorio inmobiliario y financiero de Abrir Franquicias y su calculadora de viabilidad de franquicias en España para el ejercicio 2026, el arrendamiento de un local comercial se rige por el título III de la Ley 29/1994 de Arrendamientos Urbanos (uso distinto del de vivienda), cuyo artículo 36.1 impone una fianza legal en metálico equivalente a dos mensualidades de renta y cuyo artículo 36.5 autoriza pactar garantías adicionales sin el límite máximo de dos meses aplicable a la vivienda habitual. En ubicaciones comerciales de primera línea y centros comerciales, los propietarios solicitan un aval bancario solidario a primer requerimiento de entre 4 y 6 mensualidades, que devenga una comisión bancaria de apertura del 0,50 % al 0,75 %, gastos de intervención notarial del 0,30 % y una comisión de riesgo trimestral de entre el 0,75 % y el 1,25 % (equivalente a un 3 %–5 % anual), además de computar en la Central de Información de Riesgos del Banco de España (CIRBE) y restar capacidad de endeudamiento para el préstamo ICO de obra civil.
3. Qué Significa Exactamente un «Aval a Primer Requerimiento» y Por Qué Consume CIRBE
Casi la totalidad de contratos de alquiler de locales comerciales redactados por grandes tenedores, SOCIMIs y centros comerciales exigen que el aval bancario incluya tres menciones jurídicas expresas:
- Solidario y con renuncia a los beneficios de excusión, división y orden (Art. 1831 del Código Civil): El propietario no necesita demandar primero a la sociedad franquiciada ni acreditar su insolvencia para reclamar al banco; la entidad financiera responde en el mismo plano que el inquilino.
- A primer requerimiento (ejecución abstracta e inmediata): Basta con que el arrendador presente ante la entidad bancaria un requerimiento fehaciente declarando el impago de rentas o suministros para que el banco esté obligado a desembolsar el importe avalado en un plazo de 48 a 72 horas, sin entrar a discutir si existe una controversia sobre desperfectos o humedades en el local.
- Efecto directo sobre la CIRBE y el Préstamo de Inversión: Un error crítico de muchos emprendedores consiste en tramitar primero el aval bancario del local por su cuenta antes de solicitar la financiación de la obra y maquinaria. Como el aval bancario figura en la CIRBE como riesgo en vigor (y a menudo exige pignorar un depósito por el 50 %–100 % de su valor), puede reducir el límite disponible del préstamo principal. La regla de oro es negociar en un único paquete bancario (o a través de una Sociedad de Garantía Recíproca SGR) tanto el préstamo de inversión como la línea de avales, utilizando nuestro simulador de préstamos ICO 2026 y avales SGR.
4. Cómo Negociar el Contrato del Local Comercial: 4 Cláusulas que Ahorran entre 6.000 € y 18.000 €
Tanto si vas a alquilar un local vacío como si evalúas la alternativa analizada en nuestra guía sobre traspaso de negocio vs. abrir una franquicia en España (impuestos IVA vs. ITP y deudas), existen cuatro cláusulas negociables que protegen la tesorería del franquiciado:
- Carencia total de renta vinculada a obra civil y licencia (2 a 4 meses): En locales que requieren adecuación acústica, salida de humos o licencia municipal (hostelería, clínicas, gimnasios o panaderías), solicita entre 60 y 120 días de carencia de renta al 100 % para no pagar alquiler mientras la persiana permanece cerrada por obras.
- Reducción escalonada del aval bancario (cláusula step-down): Si el propietario exige inicialmente 6 meses de aval por tratarse de una Sociedad Limitada de nueva constitución, pacta que, tras cumplir 24 meses de pago puntual sin incidencias, el aval se reduzca automáticamente a 3 mensualidades, liberando la mitad del capital pignorado.
- Cláusula resolutoria sin penalización por denegación técnica de licencia: Incluye siempre una condición resolutoria expresa: si el Ayuntamiento o la comunidad de propietarios deniegan por causas técnicas no imputables al inquilino la licencia de actividad o el rótulo de la franquicia, el contrato de alquiler queda resuelto de pleno derecho con devolución íntegra de la fianza y del aval, sin indemnización por desistimiento anticipado.
- Alineación del plazo de obligado cumplimiento con el contrato de franquicia: Evita firmar un obligado cumplimiento de 5 años en el local sin pactar a partir del segundo o tercer año una facultad de desistimiento con preaviso de 3 meses e indemnización acotada (por ejemplo, 1 mensualidad por año pendiente con un tope máximo de 2 o 3 mensualidades).
Recuerda que en plazas provinciales de alquiler contenido —como puedes comprobar en nuestro estudio territorial de franquicias en Jaén o en el análisis de franquicias de supermercados para pueblos pequeños— los arrendadores particulares suelen aceptar 2 meses de fianza legal más 1 o 2 meses de depósito en metálico sin exigir aval bancario. Y si quieres contrastar qué centrales negocian directamente los locales con los propietarios, consulta el calendario de ferias de franquicias en España 2026 o los modelos sobre suelo propio en franquicias de gasolineras low cost.
5. Preguntas Frecuentes sobre Aval Bancario y Fianza en Locales de Franquicia (FAQ)
¿Cuántos meses de fianza son obligatorios por ley en un local comercial para franquicia?
El artículo 36.1 de la Ley 29/1994 de Arrendamientos Urbanos (LAU) establece como obligatoria una fianza en metálico equivalente a 2 mensualidades de renta para los arrendamientos de uso distinto del de vivienda (locales comerciales y oficinas). Adicionalmente, el artículo 36.5 permite a las partes pactar cualquier garantía complementaria (aval bancario o depósito adicional) sin límite legal de mensualidades.
¿Cuánto cuesta un aval bancario de alquiler para un local comercial en 2026?
En 2026 las entidades financieras españolas aplican una comisión de estudio y apertura de entre el 0,50 % y el 0,75 % sobre el importe avalado (mínimo 90 €–150 €), gastos de intervención ante notario de aproximadamente el 0,30 % y una comisión de riesgo trimestral de entre el 0,75 % y el 1,25 % (3 % a 5 % anual). Para un aval de 12.000 € (6 meses de un local de 2.000 €/mes), el coste financiero oscila entre 420 € y 660 € al año.
¿Qué diferencia hay entre el aval del local comercial y el aval de mercancía de la franquicia?
El aval del local comercial se entrega al propietario del inmueble (arrendador) para garantizar el pago del alquiler mensual y la conservación del local, mientras que el aval de mercancía o suministro se entrega a la central franquiciadora (muy habitual en supermercados como DIA, Eroski City o Carrefour Express, y en moda en depósito) para garantizar el pago del stock servido a crédito.
¿Cómo conseguir un aval bancario sin pignorar el 100 % del dinero en el banco?
Cuando una Sociedad Limitada es de nueva creación, la banca comercial suele exigir pignorar entre el 50 % y el 100 % del importe del aval en un depósito bloqueado. Para reducir o eliminar esa pignoración y no descapitalizar la obra civil, la vía más eficiente es tramitar un aval técnico o financiero a través de una Sociedad de Garantía Recíproca (SGR) autonómica (Avalmadrid, Avalis, Garántia, Elkargi, Afigal) junto con el préstamo ICO de inversión.
¿En qué plazo debe devolver el propietario la fianza y el aval al terminar el contrato del local?
Conforme al artículo 36.4 de la LAU, el saldo de la fianza en metálico debe ser restituido al inquilino al finalizar el arriendo y entregarse las llaves; si transcurre un mes desde la entrega de llaves sin haberse hecho efectiva la devolución, el importe devenga automáticamente el interés legal del dinero. El documento original del aval bancario debe devolverse simultáneamente en el acta de entrega de llaves para proceder a su cancelación en el banco y dejar de pagar comisiones trimestrales.
Accede directamente a los rankings sectoriales auditados, duelos financieros cara a cara y categorías oficiales con el 100 % de las marcas activas en España:
Valora en 1 clic o aporta tu experiencia real.
¿Analizas o gestionas Aval Bancario a Primer Requerimiento y Fianza LAU en Locales de Franquicia [2026]: Costes, Pignoración y Carencia? Comparte tu valoración debajo.
Alternativas y Franquicias Comparables a Aval Bancario a Primer Requerimiento y Fianza LAU en Locales de Franquicia [2026]
Franquicia Zic Consulting: Inversión, Cánones y Requisitos [2026]
Franquicia Acountia: Inversión, Cánones y Requisitos [2026]

Franquicia Audidat: Inversión, Cánones y Requisitos [2026]